
Libri e ricerca
Tre libri,
un lungo studio
Carl ha scritto tre libri sul trading sistematico e ha passato nove anni a trasformare un secolo e mezzo di dati di mercato in un unico studio. Tutto su questa pagina è o stampato o scaricabile gratis.
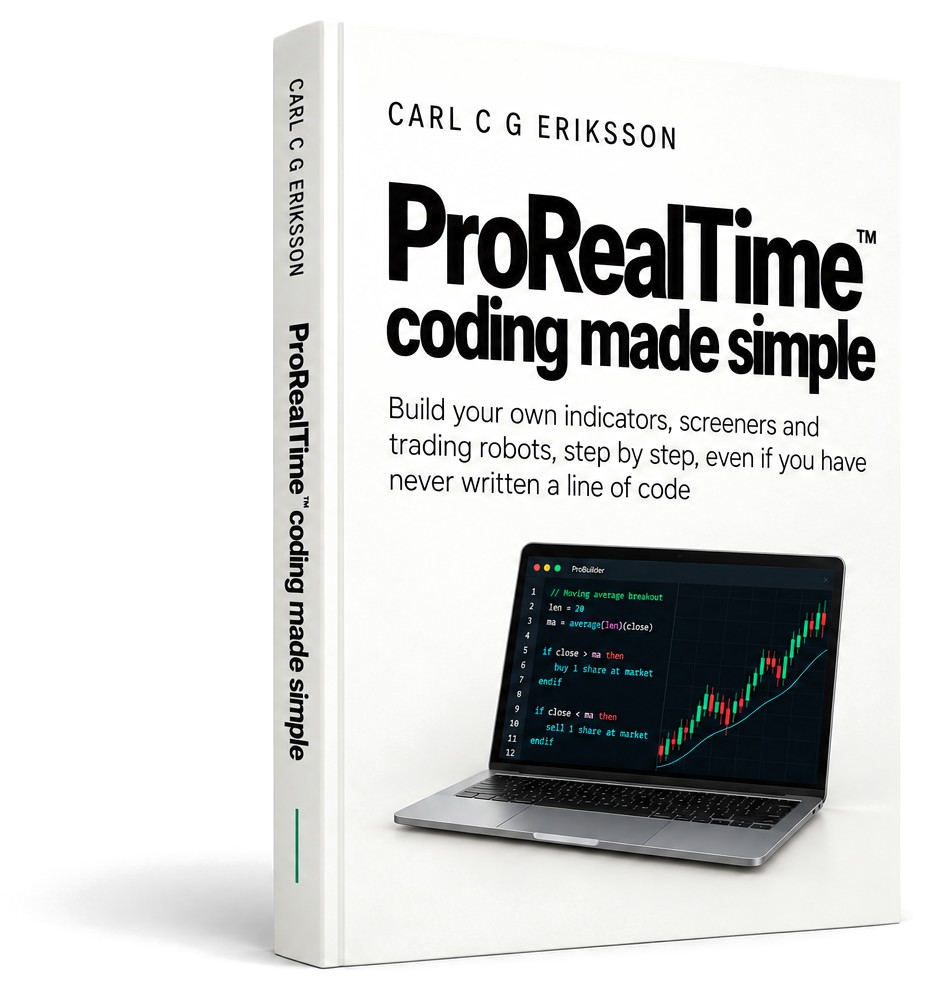
Il libro di programmazione
ProRealTime coding made simple
Crea i tuoi indicatori, screener e robot, anche senza aver mai scritto una riga di codice. 397 pagine.
Vedi il libro
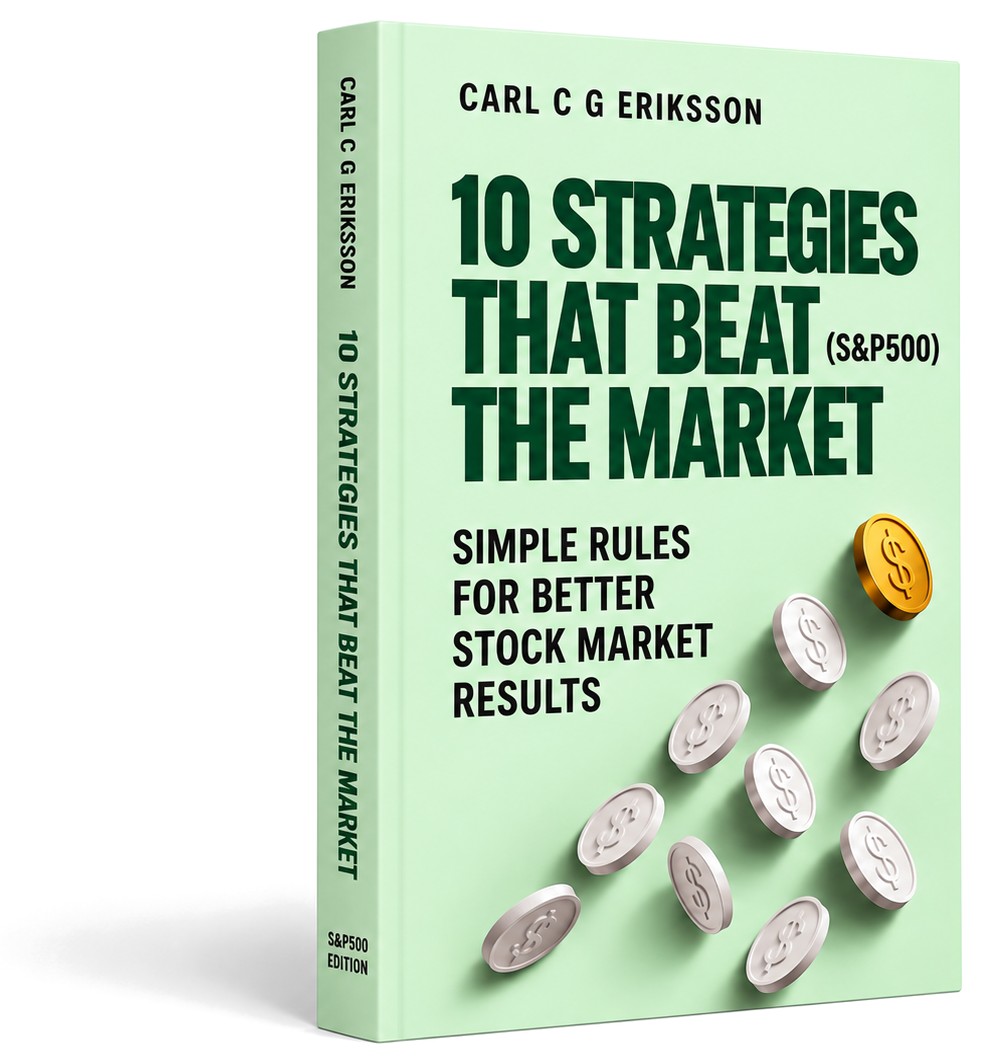
Il libro di strategie
10 Strategies That Beat the Market
Dieci strategie a regole, ogni entrata e uscita scritte per esteso, testate sullo S&P 500 dal 1950 al 2026.
Vedi il libro
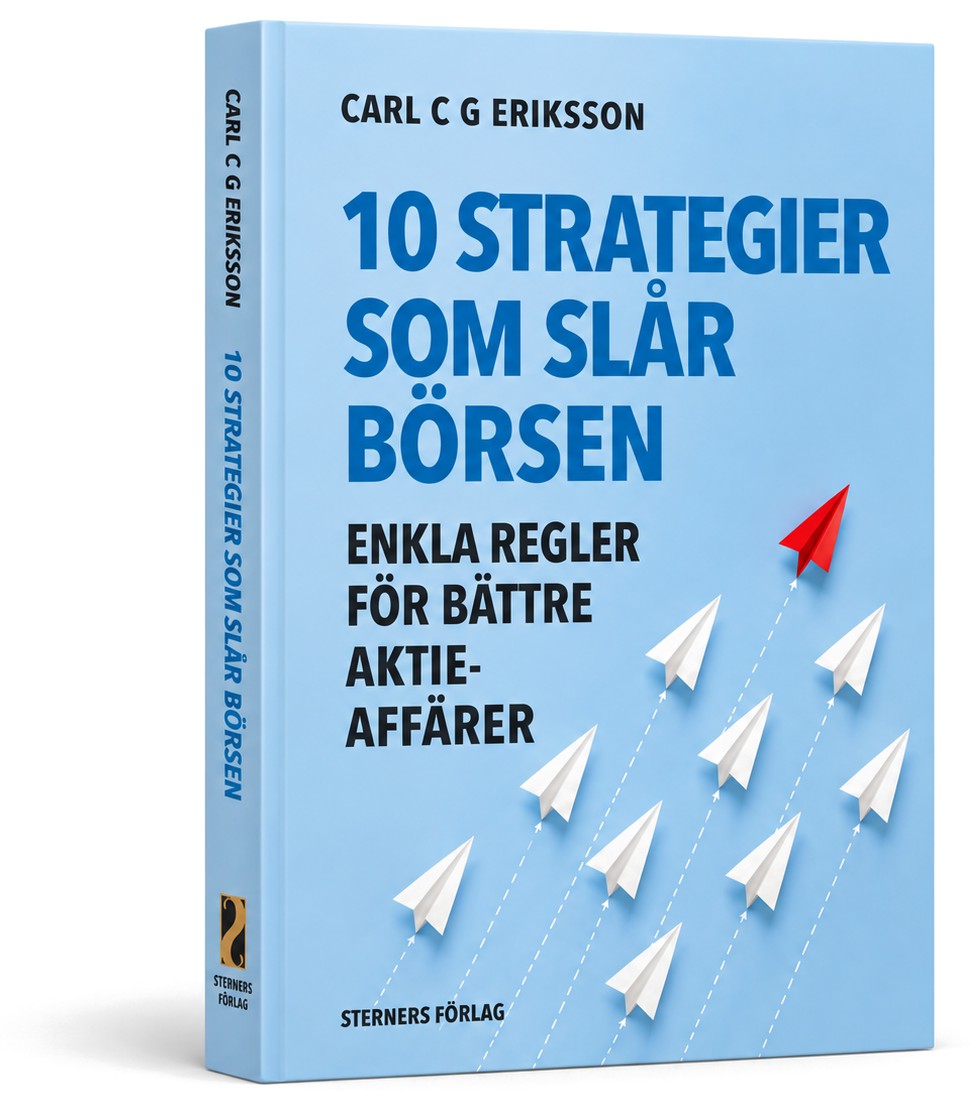
L’edizione svedese
10 strategier som slår börsen
Lo stesso terreno sul mercato svedese, testato sull’OMXS30. In svedese, per Sterners Förlag.
Vedi il libro
Nei libri c’è il metodo messo per iscritto. Quello che segue è da dove viene: 18 paper di ricerca, 150 anni di dati di mercato e i cinque principi sopravvissuti.
Cosa funziona (e cosa no) nei mercati azionari.
Una sintesi di ciò che 150 anni di storia dei mercati ci insegnano davvero. Tratta da 18 paper di ricerca, condensata in cinque principi e 24 algoritmi in produzione.
Lo studio
Leggi cosa 150 anni di dati di mercato davvero ci insegnano.
L'ultima versione dello studio completo su cui si basa ProRealAlgos. Poi, quando sei pronto, la lista d'attesa.
Risultati di ricerca e backtest. I risultati passati non sono indicativi dei risultati futuri. Il trading comporta rischio di perdita.
L'archivio
I 18 paper dietro lo studio.
Il mito dei giorni migliori
Perché l'argomento 'se perdi i dieci giorni migliori' inganna in silenzio, e cosa mostra davvero l'intera distribuzione dei rendimenti.
RP-02Anatomia di un mercato orso
Cosa hanno in comune i mercati orso di 150 anni, dove si differenziano e come tendono a finire.
RP-03Regimi di inflazione e rendimenti degli asset
Come si comportano azioni, obbligazioni e materie prime nei regimi di inflazione che i mercati continuano ad attraversare.
RP-04Il filtro a media mobile, riesaminato
Se un semplice filtro a media mobile aggiunga ancora qualcosa una volta contati i costi di trading.
RP-05Scomporre l'equity risk premium
Dividere i rendimenti azionari di lungo periodo tra le parti che persistono e quelle che no.
RP-06Dollar-Cost Averaging vs somma unica
Quando entrare a rate batte investire tutto insieme, e quando invece ti costa rendimento in silenzio.
RP-07Il trend following attraverso un secolo
Come regge una semplice regola di trend su 150 anni e in ogni regime di mercato.
RP-08Concentrazione dei rendimenti: le azioni battono la liquidità?
Quasi tutte le azioni fanno peggio dei Treasury bill. Una manciata regge tutto il mercato.
RP-09Il carry come strategia cross-asset
Dove il carry trade paga, dove ti si ritorce contro e quanto costa davvero tenerlo.
RP-10Il portafoglio 60/40: un verdetto
Se il classico portafoglio bilanciato valga ancora il suo posto dopo lo stress test del 2022.
RP-11L'oro è davvero una copertura?
Mettere alla prova la reputazione dell'oro contro inflazione, drawdown e svalutazione delle valute.
RP-12Il CAPE e i limiti del timing basato sulle valutazioni
Quanto ti dicono davvero segnali di valutazione come il CAPE sul decennio di rendimenti che verrà.
RP-13Un audit sul survivorship bias
Cosa succede ai risultati pubblicati dei classici quando li rilanci includendo titoli falliti e delistati.
RP-14Quando gli interventi manuali peggiorano i risultati
Cosa succede ai rendimenti ogni volta che l'operatore interviene per 'aiutare' il sistema.
RP-15Position sizing e rendimento di lungo periodo
Quanto punti spiega la tua curva dei rendimenti più di su cosa punti.
RP-16Drawdown e punto di abbandono
I sistemi raramente muoiono per rendimenti bassi: muoiono per drawdown che nessuno riesce a sopportare.
RP-17Trasferimento di conoscenza e problema dell'onboarding
Perché consegnare un sistema che funziona a un nuovo trader è dove si annida davvero il rischio.
RP-18Implementation shortfall: il costo nascosto
Cosa tolgono in silenzio slippage, latenza ed esitazione a una strategia live.
Cinque principi, distillati.
Il risk management è la strategia.
Sizing e limiti di drawdown decidono i risultati, non i segnali.
La complessità è di solito una compensazione.
Quattordici indicatori spesso nascondono che nessuno funziona.
L'esecuzione automatica elimina l'ego.
Togli del tutto la psicologia dell'operatore dall'equazione.
Onboarding di un trader alla volta.
Passaggio di consegne personale, perché è la capacità a dettare il ritmo.
Se non lo usiamo noi, non lo vendiamo.
Ogni algoritmo gira sul capitale del fondatore, live.