
Libros e investigación
Tres libros,
un largo estudio
Carl ha escrito tres libros sobre trading sistemático y ha pasado nueve años convirtiendo siglo y medio de datos de mercado en un solo estudio. Todo lo de esta página está impreso o se descarga gratis.
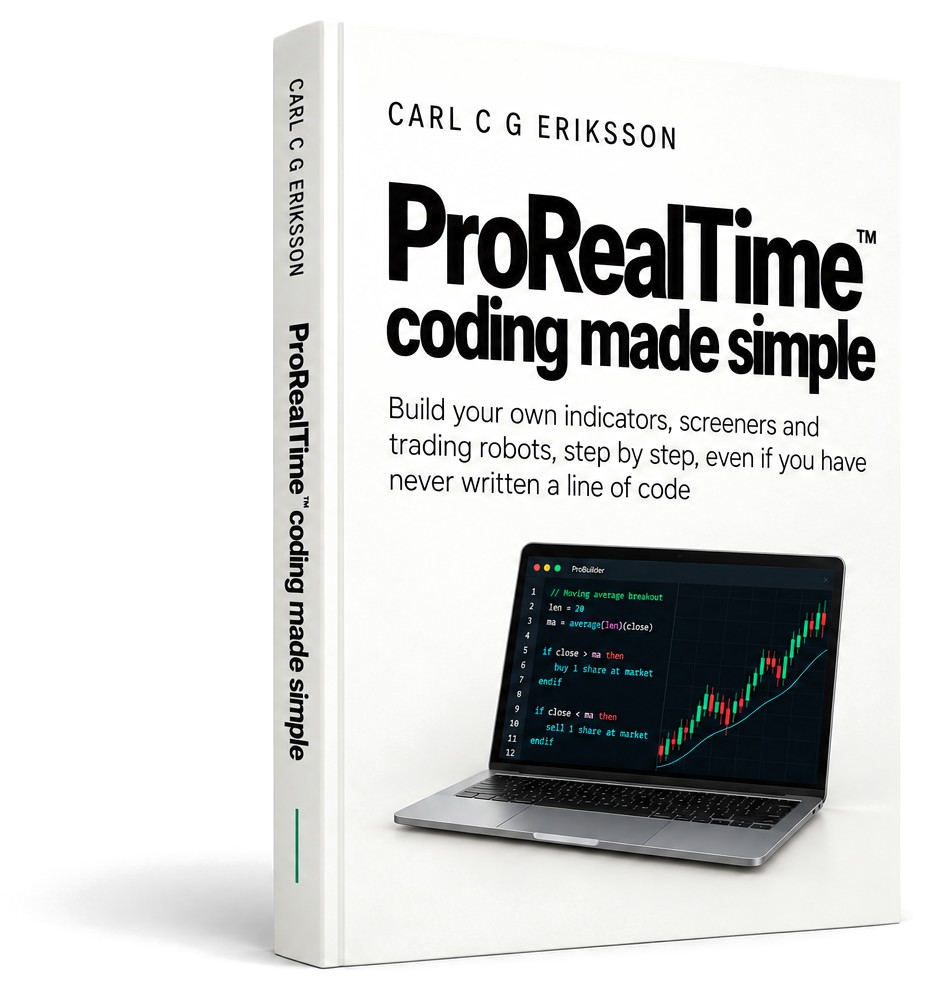
El libro de programación
ProRealTime coding made simple
Crea tus propios indicadores, screeners y robots, aunque nunca hayas escrito una línea de código. 397 páginas.
Ver el libro
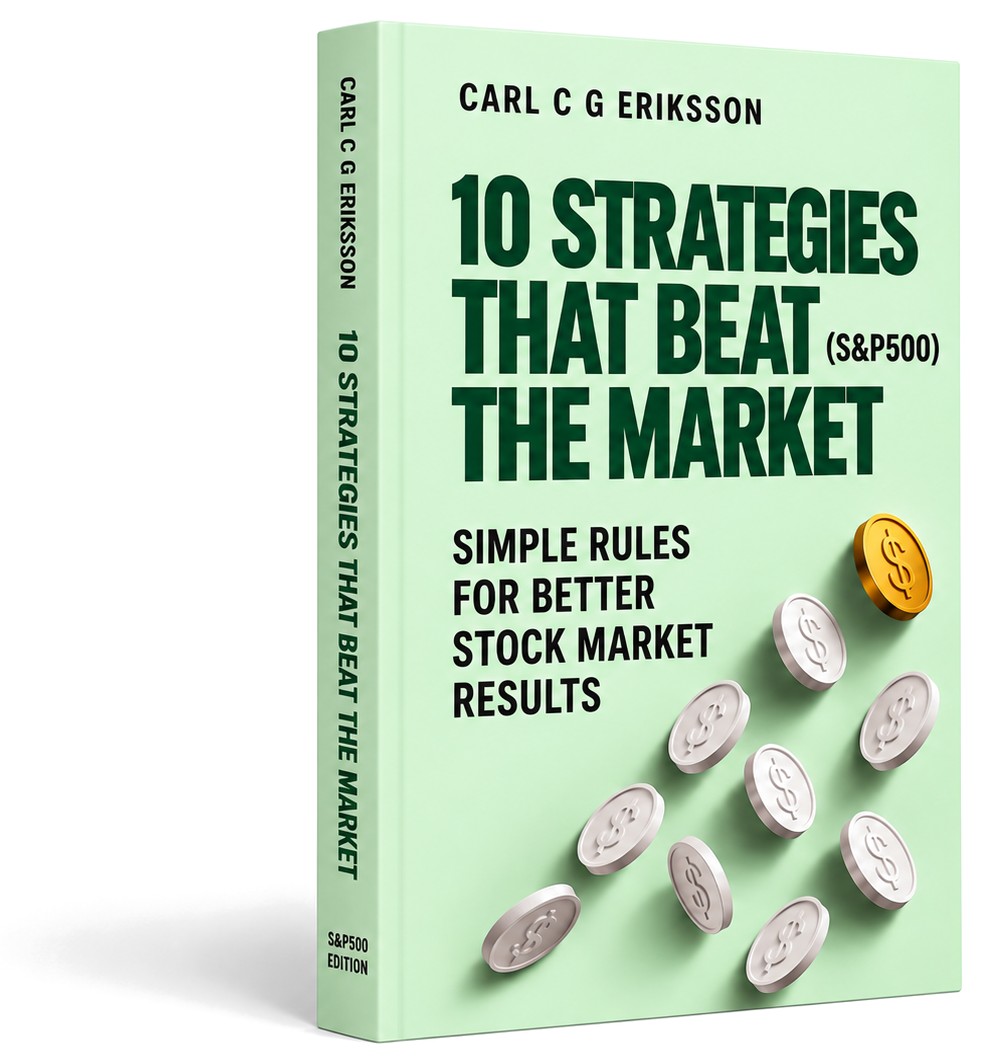
El libro de estrategias
10 Strategies That Beat the Market
Diez estrategias con reglas, cada entrada y cada salida escritas, probadas en el S&P 500 de 1950 a 2026.
Ver el libro
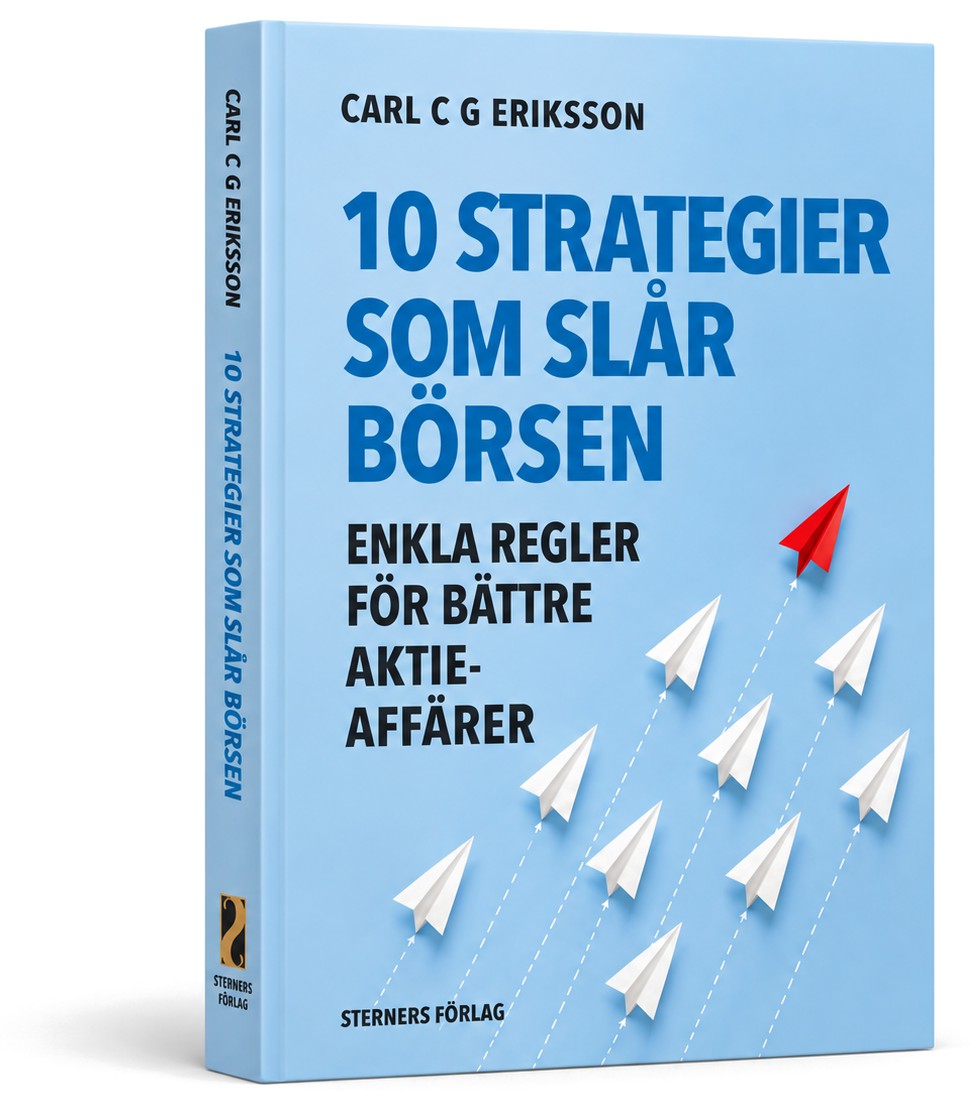
La edición sueca
10 strategier som slår börsen
El mismo terreno en el mercado sueco, probado en el OMXS30. En sueco, de Sterners Förlag.
Ver el libro
En los libros está el método por escrito. Lo que sigue es de dónde salió: 18 artículos de investigación, 150 años de datos de mercado y los cinco principios que sobrevivieron.
Lo que funciona (y lo que no) en la bolsa.
Una síntesis de lo que 150 años de historia del mercado nos enseñan de verdad. Extraída de 18 papers de investigación, condensada en cinco principios y 24 algos en producción.
El estudio
Lee lo que 150 años de datos de mercado nos enseñan de verdad.
La última versión del estudio completo sobre el que se construye ProRealAlgos. Después, cuando estés listo, la lista de espera.
Resultados de investigación y backtest. Los resultados pasados no son indicativos de resultados futuros. Operar implica riesgo de pérdida.
El archivo
Los 18 papers detrás del estudio.
El mito de los mejores días
Por qué el argumento de 'perderse los diez mejores días' despista sin que se note, y qué muestra en realidad la distribución completa de retornos.
RP-02La anatomía de un mercado bajista
Qué comparten los mercados bajistas a lo largo de 150 años, en qué se diferencian y cómo suelen terminar.
RP-03Regímenes de inflación y retornos de los activos
Cómo se comportan acciones, bonos y materias primas en los regímenes de inflación por los que los mercados van rotando.
RP-04El filtro de media móvil, reexaminado
Si un simple filtro de media móvil sigue aportando algo una vez contados los costes de operar.
RP-05Descomponiendo la prima de riesgo de la renta variable
Dividir los retornos de la renta variable a largo plazo entre las partes que persisten y las que no.
RP-06Dollar-Cost Averaging frente a inversión de golpe
Cuándo promediar la entrada bate a desplegarlo todo de golpe, y cuándo simplemente te cuesta rentabilidad.
RP-07Seguimiento de tendencia a lo largo de un siglo
Cómo aguanta una regla de tendencia simple a lo largo de 150 años y de todos los regímenes por el camino.
RP-08Concentración de retornos: ¿baten las acciones al efectivo?
La mayoría de acciones rinden menos que las letras del Tesoro. Un puñado sostiene todo el mercado.
RP-09El carry como estrategia multiactivo
Dónde paga el carry trade, dónde se vuelve en tu contra y cuánto cuesta de verdad mantenerlo.
RP-10La cartera 60/40: un veredicto
Si la clásica cartera equilibrada sigue mereciendo la pena tras el test de estrés de 2022.
RP-11¿Es el oro realmente una cobertura?
Poniendo a prueba la reputación del oro frente a la inflación, los drawdowns y la devaluación de las divisas.
RP-12El CAPE y los límites de operar por valoración
Cuánto te dicen realmente señales de valoración como el CAPE sobre la próxima década de retornos.
RP-13Una auditoría del sesgo de supervivencia
Qué les pasa a los resultados publicados de los clásicos al reejecutarlos incluyendo valores muertos y excluidos de cotización.
RP-14Cuando intervenir a mano rinde menos
Qué pasa con los retornos cada vez que el operador interviene para 'ayudar' al sistema.
RP-15Tamaño de posición y retorno a largo plazo
Cuánto apuestas explica más de tu curva de capital que a qué apuestas.
RP-16Drawdowns y el punto de abandono
Los sistemas rara vez mueren por retornos bajos; mueren por drawdowns que nadie aguanta.
RP-17Transferencia de conocimiento y el problema de la incorporación
Por qué entregar un sistema que funciona a un trader nuevo es donde vive de verdad casi todo el riesgo.
RP-18Implementation shortfall: el coste oculto
Lo que el slippage, la latencia y la duda le quitan en silencio a una estrategia en real.
Cinco principios, destilados.
La gestión del riesgo es la estrategia.
El tamaño de posición y los límites de drawdown deciden el resultado, no las señales.
La complejidad suele ser compensación.
Catorce indicadores suelen esconder que ninguno funciona.
La ejecución automática elimina el ego.
Saca del todo la psicología del operador de la ecuación.
Incorporamos a un trader cada vez.
Traspaso personal, porque la capacidad marca el ritmo.
Si no lo usamos nosotros, no lo vendemos.
Cada algo funciona con el capital propio del fundador, en real.